1. Rappels : nuage de points et ajustement affine
En première, on a étudié les séries statistiques à deux variables quantitatives : sur une même population, on relève deux grandeurs x et y, et on représente le nuage de points Mi(xi ; yi) dans un repère. Quand le nuage est allongé, on réalise un ajustement affine : le tableur ou la calculatrice donne l'équation y = ax + b de la droite des moindres carrés, qui passe par le point moyen G(x̄ ; ȳ).
Exemple de rappel. Un point de vente relève, pendant 6 semaines, le budget vitrine x (en centaines d'euros) et le chiffre d'affaires de la semaine y (en milliers d'euros) :
| Budget vitrine x (centaines €) | 2 | 4 | 5 | 7 | 9 | 10 |
|---|---|---|---|---|---|---|
| CA hebdomadaire y (milliers €) | 18 | 21 | 23 | 26 | 30 | 31 |
Le nuage est allongé : un ajustement affine est pertinent. Le tableur donne y ≈ 1,69x + 13,0 avec R² ≈ 0,98 : le modèle est fiable dans la plage observée.
2. Des nuages qui ne sont pas « droits » : choisir un modèle
De nombreuses situations professionnelles ne sont pas linéaires : un chiffre d'affaires qui progresse à taux fixe, un coût unitaire qui diminue quand les quantités augmentent, un stock qui s'épuise de plus en plus vite. Le nuage a alors une forme incurvée : un ajustement affine serait un mauvais choix.
Définition. Réaliser un ajustement d'un nuage de points, c'est choisir une courbe modèle (droite ou non) qui passe « au plus près » des points et dont l'équation servira à faire des estimations.
Modèles proposés par les outils numériques (tableur, calculatrice, GeoGebra).
| Forme du nuage | Modèle à tester | Type d'équation |
|---|---|---|
| Allongé, rectiligne | Affine (linéaire) | y = ax + b |
| Incurvé, croissance de plus en plus rapide (ou décroissance qui ralentit) | Exponentiel | y = a × bx |
| Incurvé, croissance qui ralentit fortement | Puissance ou logarithmique | y = a × xb ou y = a ln(x) + b |
On teste plusieurs modèles et on compare les coefficients de détermination R² affichés par l'outil : on retient un modèle pertinent, sans justification théorique.
Vigilance. On choisit toujours quel modèle on ajuste : l'énoncé ou le contexte indique s'il s'agit d'un ajustement de y en x (pour prévoir y à partir de x) ou de x en y. On garde en tête que l'outil calcule, c'est l'utilisateur qui choisit et valide le modèle.
3. Utiliser un ajustement pour interpoler ou extrapoler
Définitions.
- Interpoler : estimer une valeur de y pour une valeur de x à l'intérieur de la plage des données observées. Estimation généralement fiable.
- Extrapoler : estimer une valeur de y pour une valeur de x à l'extérieur de la plage observée. Estimation risquée, à utiliser avec prudence.
Exemple résolu. Depuis son ouverture, la fréquentation d'une boutique photo en ligne suit un modèle exponentiel donné par le tableur : y = 120 × 1,08x, où x est le rang du mois et y le nombre de milliers de visites.
- Interpolation — estimer la fréquentation au mois 3 (la plage observée est [1 ; 5]) : y = 120 × 1,083 = 120 × 1,2597 ≈ 151,2 milliers de visites.
- Extrapolation — prévoir le mois 6 : y = 120 × 1,086 = 120 × 1,5869 ≈ 190,4 milliers de visites. Cette prévision suppose que la croissance de 8 % par mois se poursuive, ce qui n'est pas garanti (effet de saturation, saisonnalité des fêtes, concurrence).
4. Se ramener à un ajustement affine : les changements de variable
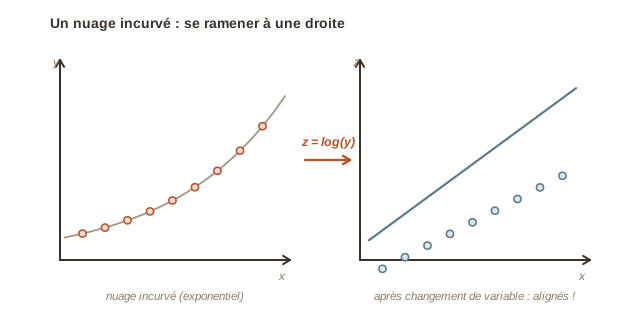
Une stratégie efficace consiste à transformer les données pour obtenir un nuage rectiligne, sur lequel on sait faire un ajustement affine. Le changement de variable est indiqué ; les plus fréquents sont :
Changements de variable usuels.
| Modèle conjecturé entre x et y | Changement de variable | Nuage transformé |
|---|---|---|
| y = a × bx (exponentiel) | z = log(y) | (x ; z) alignés, car z = x × log(b) + log(a) |
| y = a + b/x | z = 1/x | (z ; y) alignés, car y = a + bz |
| y = a√x + b | z = √x | (z ; y) alignés, car y = az + b |
Si le nouveau nuage est allongé, l'ajustement affine sur les nouvelles variables est pertinent, et le coefficient de détermination entre les nouvelles variables en est un indicateur. On revient ensuite à la relation entre les variables initiales grâce aux propriétés opératoires des fonctions (logarithme, puissances).
Exemple résolu pas à pas — modèle exponentiel et z = log(y). Le chiffre d'affaires annuel y d'une enseigne (en milliers d'euros) est relevé en fonction du rang x de l'année :
| Rang x | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|
| CA y (milliers €) | 105 | 132 | 168 | 210 | 265 |
| z = log(y) | 2,021 | 2,121 | 2,225 | 2,322 | 2,423 |
Étape 1. Le nuage (x ; y) est incurvé vers le haut : on conjecture un modèle exponentiel y = a × bx et on pose z = log(y).
Étape 2. On calcule les z (calculatrice, tableur) : par exemple z = log(105) ≈ 2,021 pour x = 1.
Étape 3. Le nuage (x ; z) est quasiment aligné : l'ajustement affine donne z ≈ 0,10x + 1,92 avec R² ≈ 0,999. Le modèle linéaire entre x et z est validé.
Étape 4. Retour aux variables initiales : log(y) = 0,10x + 1,92, donc y = 100,10x + 1,92 = 101,92 × (100,10)x, soit y ≈ 83 × 1,26x. Le chiffre d'affaires augmente donc d'environ 26 % par an.
Étape 5. Estimation : pour l'année 6, y ≈ 83 × 1,266 ≈ 83 × 4,001 ≈ 332 milliers d'euros (extrapolation : prévision à manier avec prudence).
Exemple — coût unitaire et z = 1/x. Le coût unitaire d'un produit en fonction du nombre x d'unités fabriquées est souvent de la forme y = a + b/x (les coûts fixes b se répartissent sur x articles). En posant z = 1/x, le nuage (z ; y) devient aligné : l'ajustement affine y = a + bz donne directement le coût unitaire en grand volume (a) et le montant des coûts fixes (b).
5. Le coefficient de détermination, indicateur de pertinence
Définition. Le coefficient de détermination R², calculé par l'outil numérique, est un nombre compris entre 0 et 1. Plus R² est proche de 1, plus les points sont proches de la courbe modèle : c'est un indicateur de la pertinence du modèle conjecturé. Aucune justification théorique n'est exigée.
Exemple — comparer deux modèles. Pour l'évolution d'un stock de produits périssables, le tableur propose : ajustement affine avec R² = 0,91 ; ajustement exponentiel avec R² = 0,99. On retient le modèle exponentiel, plus pertinent. Attention : un R² élevé ne dispense pas du regard métier (saisonnalité, rupture de stock) et ne prouve pas une relation de cause à effet.
6. Erreurs fréquentes
- Imposer un ajustement affine à un nuage visiblement incurvé : observer d'abord la forme du nuage.
- Oublier de revenir aux variables initiales après un changement de variable : l'équation trouvée relie x et z, pas x et y.
- Se tromper dans le calcul de z = log(y) : log est le logarithme décimal (touche LOG), pas ln.
- Extrapoler trop loin : un modèle exponentiel « explose » vite ; au-delà de la plage observée, toute prévision est fragile.
- Confondre pertinence et causalité : un bon R² ne prouve pas que x provoque y.