1. Pourcentages et coefficients multiplicateurs
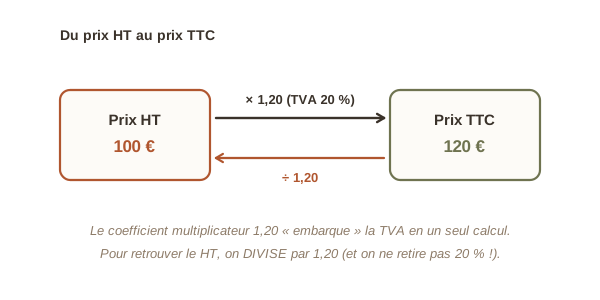
Les pourcentages sont partout dans le commerce : remises, TVA, marges, augmentations. La clé, c'est le coefficient multiplicateur : il permet de tout calculer en une seule multiplication.
Formules de base.
• Appliquer un pourcentage : part = total × t/100.
• Augmenter de t % : multiplier par CM = 1 + t/100.
• Diminuer de t % : multiplier par CM = 1 − t/100.
• Retrouver la valeur initiale : valeur initiale = valeur finale ÷ CM.
• Évolutions successives : on multiplie les CM entre eux.
• Appliquer un pourcentage : part = total × t/100.
• Augmenter de t % : multiplier par CM = 1 + t/100.
• Diminuer de t % : multiplier par CM = 1 − t/100.
• Retrouver la valeur initiale : valeur initiale = valeur finale ÷ CM.
• Évolutions successives : on multiplie les CM entre eux.
Exemples.
• Article à 120 €, remise de 25 % : 120 × (1 − 0,25) = 120 × 0,75 = 90 €.
• Prix soldé 63 € après une remise de 30 % : prix initial = 63 ÷ 0,70 = 90 €.
• Deux remises successives de 20 % puis 10 % : CM global = 0,80 × 0,90 = 0,72, soit une baisse totale de 28 % (et non 30 % !).
• Article à 120 €, remise de 25 % : 120 × (1 − 0,25) = 120 × 0,75 = 90 €.
• Prix soldé 63 € après une remise de 30 % : prix initial = 63 ÷ 0,70 = 90 €.
• Deux remises successives de 20 % puis 10 % : CM global = 0,80 × 0,90 = 0,72, soit une baisse totale de 28 % (et non 30 % !).
Piège n° 1. Les pourcentages de baisse et de hausse ne s'additionnent pas et ne se compensent pas : +20 % puis −20 % donne 1,20 × 0,80 = 0,96, soit une baisse de 4 % au final.
2. Remise, rabais, ristourne
Trois réductions commerciales à distinguer.
• La remise : réduction accordée pour un achat en quantité ou à un client fidèle (ex. : −10 % dès 3 articles).
• Le rabais : réduction accordée pour un défaut ou un retard (ex. : article défectueux vendu moins cher).
• La ristourne : réduction accordée en fin de période sur le total des achats d'un client fidèle.
Dans les calculs, les trois fonctionnent de la même façon : Prix net = Prix brut × (1 − t/100).
3. Facture, bon de commande, devis : les calculs du magasin
Les relations à connaître par cœur.
• Total HT = somme des (prix unitaires HT × quantités) − réductions éventuelles.
• TVA = Prix HT × taux de TVA (20 % taux normal, 5,5 % produits alimentaires…).
• Prix TTC = Prix HT × (1 + taux TVA) ; inversement Prix HT = Prix TTC ÷ (1 + taux TVA).
• Marge brute = Prix de vente HT − Prix d'achat HT.
• Taux de marge = Marge ÷ Prix d'achat HT × 100.
• Taux de marque = Marge ÷ Prix de vente HT × 100 (attention à ne pas confondre !).
Exemple : compléter une facture. Un client professionnel commande 12 articles à 8,50 € HT l'unité, remise 10 %, TVA 20 %.
1. Total brut HT : 12 × 8,50 = 102,00 €.
2. Remise 10 % : 102 × 0,10 = 10,20 € → Total net HT : 102 − 10,20 = 91,80 €.
3. TVA 20 % : 91,80 × 0,20 = 18,36 €.
4. Total TTC : 91,80 + 18,36 = 110,16 €.
1. Total brut HT : 12 × 8,50 = 102,00 €.
2. Remise 10 % : 102 × 0,10 = 10,20 € → Total net HT : 102 − 10,20 = 91,80 €.
3. TVA 20 % : 91,80 × 0,20 = 18,36 €.
4. Total TTC : 91,80 + 18,36 = 110,16 €.
Exemple : fixer un prix de vente. Un article est acheté 35 € HT ; le magasin veut un taux de marge de 40 %.
Marge = 35 × 0,40 = 14 € → PV HT = 35 + 14 = 49 € → PV TTC (TVA 20 %) = 49 × 1,20 = 58,80 €.
Marge = 35 × 0,40 = 14 € → PV HT = 35 + 14 = 49 € → PV TTC (TVA 20 %) = 49 × 1,20 = 58,80 €.
4. L'intérêt simple
Définition. Un capital C placé à intérêt simple rapporte chaque année le même montant : les intérêts ne produisent pas eux-mêmes d'intérêts.
• C = capital placé (en €) ;
• t = taux annuel (en écriture décimale : 4 % = 0,04) ;
• n = durée du placement exprimée en années (6 mois = 0,5 ; 3 mois = 0,25).
• C = capital placé (en €) ;
• t = taux annuel (en écriture décimale : 4 % = 0,04) ;
• n = durée du placement exprimée en années (6 mois = 0,5 ; 3 mois = 0,25).
Formules.
• Intérêt : I = C × t × n
• Valeur acquise : VA = C + I = C × (1 + t × n)
• Taux annuel : t = I ÷ (C × n) • Durée : n = I ÷ (C × t) • Capital : C = I ÷ (t × n)
• Intérêt : I = C × t × n
• Valeur acquise : VA = C + I = C × (1 + t × n)
• Taux annuel : t = I ÷ (C × n) • Durée : n = I ÷ (C × t) • Capital : C = I ÷ (t × n)
Exemples résolus.
• Un commerçant place 5 000 € à 3 % pendant 8 mois (n = 8/12 ≈ 0,667) : I = 5 000 × 0,03 × (8/12) = 100 €. VA = 5 100 €.
• Quel capital faut-il placer à 2,5 % pendant 1 an pour gagner 75 € ? C = 75 ÷ (0,025 × 1) = 3 000 €.
• 1 200 € placés pendant 2 ans rapportent 60 € : t = 60 ÷ (1 200 × 2) = 0,025 = 2,5 %.
Erreurs fréquentes à éviter.
• Utiliser le taux en « % » directement dans la formule : toujours convertir en décimal (4 % = 0,04).
• Oublier de convertir la durée en années (6 mois = 0,5 an).
• Additionner deux remises successives au lieu de multiplier les coefficients.
• Calculer le taux de marge sur le prix de vente au lieu du prix d'achat.
• Diviser par 1,20 un prix HT pour « enlever la TVA » : on ne divise par 1,20 qu'un prix TTC pour retrouver le HT.
• Oublier que la TVA se calcule sur le prix HT après remise, pas avant.