À noter. Ce module « Calculs commerciaux et financiers » est au programme des spécialités de baccalauréat professionnel ne comportant pas d'enseignement de physique-chimie, comme les spécialités du commerce et de la vente (MCV). Il réinvestit les suites géométriques, les fonctions exponentielles et le logarithme décimal dans des situations financières concrètes.
1. Les intérêts composés
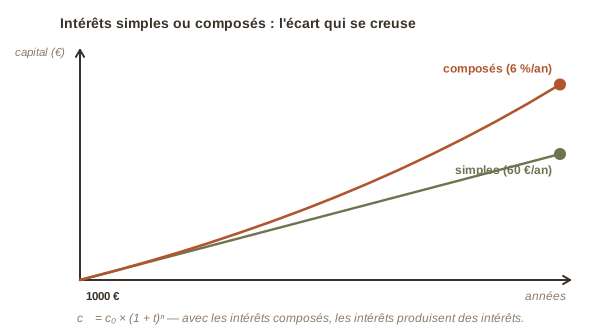
Définition. Un capital est placé à intérêts composés lorsque, à la fin de chaque période, les intérêts produits s'ajoutent au capital et produisent à leur tour des intérêts. Chaque période, le capital est multiplié par (1 + t), où t est le taux de la période : les capitaux successifs forment une suite géométrique de raison 1 + t.
Formule (à connaître). Le capital obtenu après n périodes de placement d'un capital initial c0 au taux t par période est :
cn = c0 × (1 + t)n
Exemple résolu. Un commerçant place 4 000 € de trésorerie à 1,5 % par an, intérêts composés. Capital au bout de 8 ans :
c8 = 4 000 × 1,0158 = 4 000 × 1,12649 ≈ 4 505,97 €.
Les intérêts gagnés sont environ 505,97 €. Avec des intérêts simples (vus en première), on aurait eu 4 000 + 8 × 60 = 4 480 € : la capitalisation fait la différence, et elle s'accentue avec la durée.
2. Durée de placement pour atteindre un capital cible
Méthode. On cherche n tel que c0(1 + t)n ≥ capital cible. On résout (1 + t)n = cible / c0 à l'aide du logarithme décimal : n = log(cible / c0) / log(1 + t), puis on arrondit à l'entier supérieur car les intérêts ne sont versés qu'en fin de période entière.
Exemple résolu pas à pas. Combien d'années faut-il pour que 4 000 € placés à 1,5 % atteignent 5 000 € ?
Étape 1. On résout 1,015n = 5 000 / 4 000 = 1,25.
Étape 2. n = log(1,25) / log(1,015) = 0,09691 / 0,00647 ≈ 14,99.
Étape 3. Vérification : 4 000 × 1,01514 ≈ 4 927 € (insuffisant) ; 4 000 × 1,01515 ≈ 5 001 €. Il faut donc 15 ans.
3. Taux mensuel équivalent à un taux annuel
Définition. Deux taux sont équivalents lorsqu'ils produisent le même capital final pour un même placement. Le taux mensuel tm équivalent au taux annuel ta vérifie :
(1 + tm)12 = 1 + ta, soit tm = (1 + ta)1/12 − 1.
Exemple résolu. Taux mensuel équivalent à un taux annuel de 6 % :
tm = 1,061/12 − 1 ≈ 1,004868 − 1 = 0,004868, soit environ 0,487 % par mois.
Attention : ce n'est pas 6 % ÷ 12 = 0,5 % (c'est le taux proportionnel, qui surestime le taux équivalent, car il ignore la capitalisation des intérêts mois après mois).
4. Emprunt : deux modes de remboursement
Définitions. Pour rembourser un emprunt de K euros au taux t sur n périodes :
- Amortissement constant : on rembourse chaque période la même part de capital, K ÷ n, plus les intérêts sur le capital restant dû. Les annuités diminuent au fil du temps.
- Annuités constantes : on verse chaque période la même annuité (calculée par la banque). Au début, on paie surtout des intérêts ; la part de capital remboursée augmente avec le temps.
Vocabulaire : l'annuité = intérêts de la période + amortissement (part de capital remboursée) ; le capital restant dû est ce qu'il reste à rembourser après chaque période.
Exemple résolu — tableau d'amortissement à amortissement constant. Emprunt de 10 000 € sur 4 ans à 5 % (pour financer un véhicule utilitaire). Amortissement constant : 10 000 ÷ 4 = 2 500 € par an.
| Année | Capital restant dû en début d'année | Intérêts (5 %) | Amortissement | Annuité |
|---|---|---|---|---|
| 1 | 10 000 | 500 | 2 500 | 3 000 |
| 2 | 7 500 | 375 | 2 500 | 2 875 |
| 3 | 5 000 | 250 | 2 500 | 2 750 |
| 4 | 2 500 | 125 | 2 500 | 2 625 |
Détail de la ligne 2 (fournie partiellement à l'examen, à compléter) : capital restant dû en début d'année 2 = 10 000 − 2 500 = 7 500 € ; intérêts = 7 500 × 0,05 = 375 € ; annuité = 375 + 2 500 = 2 875 €.
Exemple résolu — tableau à annuités constantes. Emprunt de 12 000 € sur 5 ans à 4 % ; la banque calcule une annuité constante de 2 695,51 €.
| Année | Capital restant dû en début d'année | Intérêts (4 %) | Annuité | Amortissement |
|---|---|---|---|---|
| 1 | 12 000 | 480,00 | 2 695,51 | 2 215,51 |
| 2 | 9 784,49 | 391,38 | 2 695,51 | 2 304,13 |
Détail : ligne 1, amortissement = annuité − intérêts = 2 695,51 − 480 = 2 215,51 € ; capital restant dû = 12 000 − 2 215,51 = 9 784,49 €. Ligne 2 : intérêts = 9 784,49 × 0,04 ≈ 391,38 € ; amortissement = 2 695,51 − 391,38 ≈ 2 304,13 €. On observe que l'amortissement augmente d'une année sur l'autre : c'est la signature des annuités constantes.
5. Coût d'un emprunt
Définition. Le coût d'un emprunt (coût du crédit) est la somme de tous les intérêts versés :
coût = total des sommes remboursées − capital emprunté.
Exemple (suite). Pour l'emprunt à amortissement constant : total remboursé = 3 000 + 2 875 + 2 750 + 2 625 = 11 250 € ; coût = 11 250 − 10 000 = 1 250 €. Pour l'emprunt à annuités constantes : total ≈ 5 × 2 695,51 = 13 477,55 € ; coût ≈ 13 477,55 − 12 000 = 1 477,55 €. À capital et taux égaux, l'amortissement constant coûte en général moins cher, mais les premières annuités sont plus lourdes : c'est un choix de trésorerie.
6. Taux moyen
Définition. Après deux évolutions successives de taux t1 puis t2, le taux moyen t est le taux unique qui, appliqué deux fois, donnerait la même évolution globale :
(1 + t)2 = (1 + t1) × (1 + t2). On généralise à n évolutions avec la puissance 1/n.
Exemple résolu. Le chiffre d'affaires d'un magasin a augmenté de 10 % en 2023 puis de 20 % en 2024. Taux moyen annuel :
(1 + t)2 = 1,10 × 1,20 = 1,32, donc 1 + t = √1,32 ≈ 1,1489, soit t ≈ 14,9 %.
Le taux moyen (14,9 %) est légèrement inférieur à la moyenne arithmétique (15 %) : les taux se « composent » par multiplication, pas par addition.
7. Erreurs fréquentes
- Confondre intérêts simples et composés : avec les intérêts composés, les intérêts produisent des intérêts (suite géométrique).
- Diviser le taux annuel par 12 pour obtenir le taux mensuel : le taux équivalent vérifie (1 + tm)12 = 1 + ta.
- Calculer les intérêts sur le capital initial dans un tableau d'amortissement : ils portent sur le capital restant dû en début de période.
- Oublier qu'à annuités constantes, l'amortissement = annuité − intérêts, et non une valeur fixe.
- Arrondir la durée de placement à l'inférieur : le capital cible n'est atteint qu'en fin de période entière, on arrondit à l'entier supérieur.
- Moyenner les taux par une moyenne arithmétique : utiliser (1 + t1)(1 + t2) et la racine.